
Прием платежей на сайте: банковский эквайринг или платежный агрегатор
Подключение оплаты на сайте — это прямой шаг к росту вашего дохода. Здесь важно не допускать ошибок. Иначе вы ввяжетесь в долгую, утомительную историю с договорами, многочисленными проверками и исправлениями. Эта проблема актуальна для многих предпринимателей.
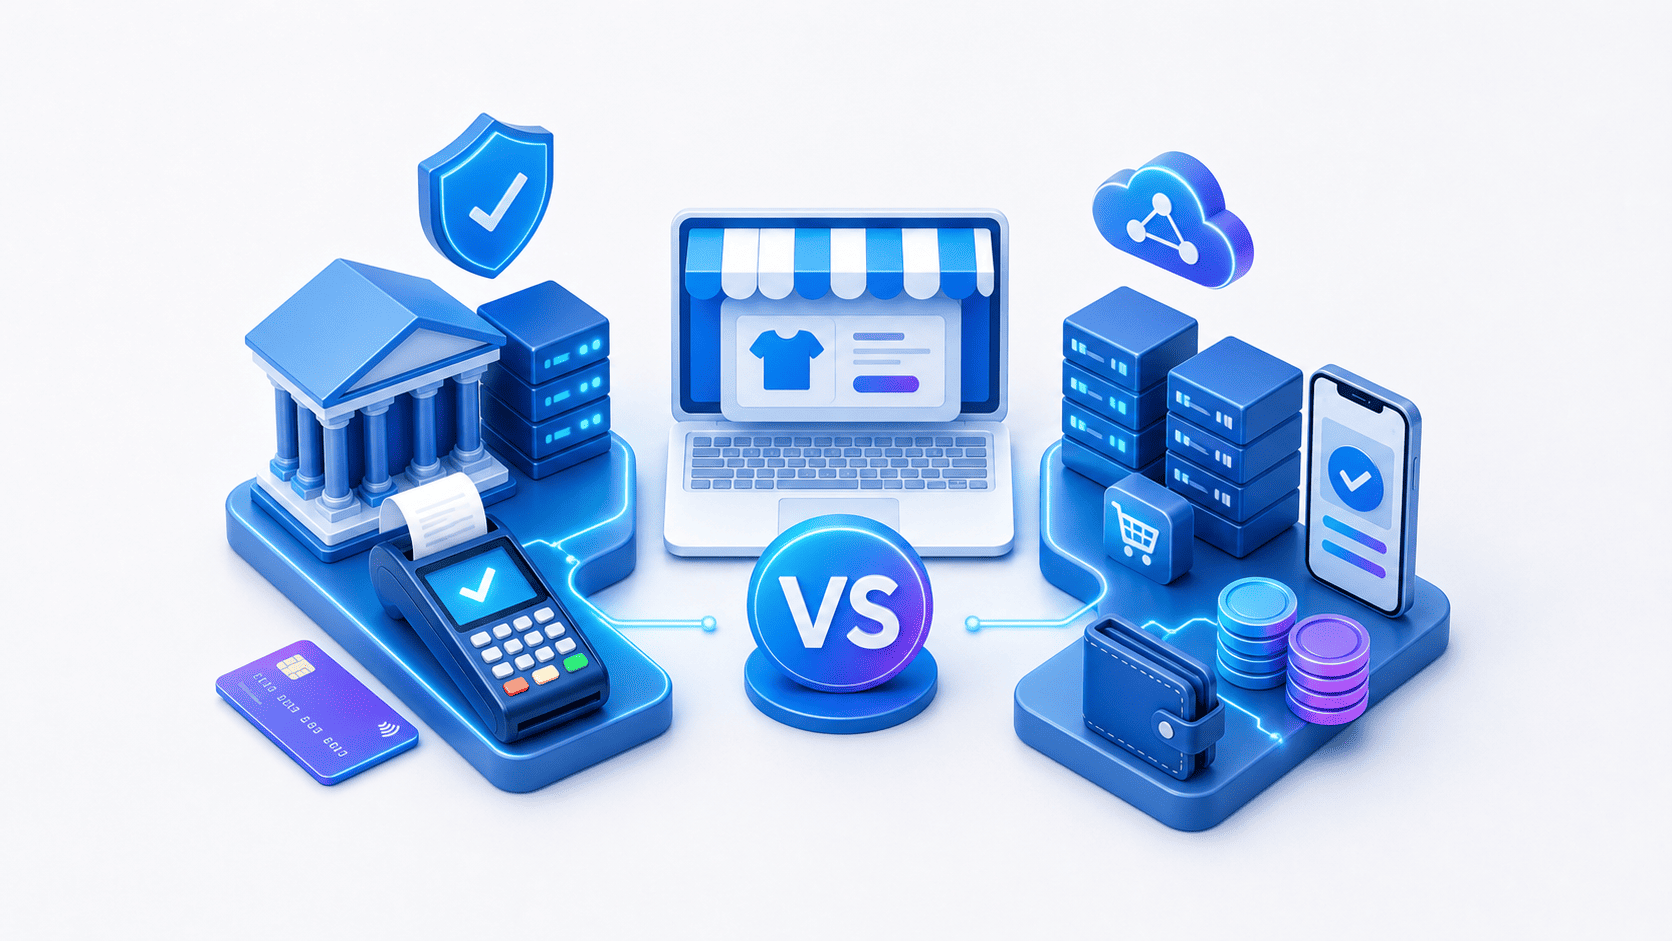
Надо выбрать один из двух вариантов. Надежность и качество банковского эквайринга — против быстроты и удобства агрегатора. Но все не так просто. Риски, комиссии, ограничения — как со всем этим разобраться? Какому подходу отдать предпочтение? И что делать, если ваш план — не просто принимать платежи, а наращивать масштабы бизнеса и не переделывать при этом платежную систему?
Рассмотрим оба варианта приема оплаты через интернет. Расскажем, как избежать переплат и прочих неприятностей, как упростить интеграцию.
Банковский эквайринг: суть решения
Этот подход считается классикой, когда надо обрабатывать транзакции через сайт. Подразумевается прямая интеграция бизнеса и банка для проведения платежей. Для этой цели используются карты основных платежных систем: «Мир», Mastercard, Visa. Операции могут идти через сайт или через приложение.
Последовательность действий проста: владелец карты указывает ее данные, банк проводит обработку и подтверждение операции, а потом сумма перечисляется продавцу, за вычетом комиссии. Для этого необходимо находиться с банком-эквайером в надежных партнерских отношениях — и в финансовом, и в техническом плане.
Бизнес, подключающий такое решение, проходит подробную проверку. Надо предоставить учредительную документацию, данные о коммерческой деятельности и о продукции, описание сайта. Могут потребоваться отчеты о финансах. Итог проверки — заключение договора и старт технической интеграции, нередко с участием команды разработчиков.
Малые предприятия далеко не всегда могут воспользоваться эквайрингом. Чтобы подключить его, нужно время. Строгие требования предъявляются к сайту и правовой структуре. Тарификация — обычно гибкая, в зависимости от оборотов. Однако, если нужно проводить много транзакций, выгода такого подхода очевидна, поскольку размер комиссий ниже.
Чем отличается платежный агрегатор
Такой сервис самостоятельно взаимодействует с платежными и банковскими системами. Вы как владелец бизнеса получаете готовый инструмент, чтобы принимать оплату. Ваш бизнес не подключается к банкам напрямую. Агрегатор выступает посредником, он уже интегрирован с десятками платежных каналов.
Агрегатор сам занимается обработкой платежей и их распределением. Он обеспечивает безопасность, а правовые и технические моменты становятся проще.
Основной плюс: запустить агрегатор можно быстро. Обычно на это уходит от 1 дня. Требований к предприятию меньше. Интеграция тоже проще: нередко она заключается лишь в установке готового модуля или API.
Сервис позволяет принимать платежи с помощью карт, цифровых кошельков, QR-кодов; через СБП и системы рассрочки. Все варианты представлены в одном личном кабинете, отдельно заключать договоры с каждым банком не нужно.
Эквайринг или агрегатор: сравнение
Чтобы выбрать для бизнеса подходящее решение, надо исходить не просто из терминов, а из практических критериев. Долго ли потребуется подключаться? Каковы требования к бизнесу? Какими будут расходы? Получится ли создать масштабируемую схему?
Оба решения предназначены для одной и той же задачи, но отличаются друг от друга. Вот сравнение по основным моментам:
|
Критерий |
Банковский эквайринг |
Платежный агрегатор |
|
Время подключения |
От нескольких недель (проверка предприятия, заключение договора, интеграция) |
От одного дня (никаких долгих согласований) |
|
Условия для бизнеса |
Строгие требования к организации, сайту, модели продаж |
Подойдет в том числе для самозанятых, ИП, стартапов |
|
Расходы, тарификация |
Затраты обсуждаются отдельно (выгоднее, если обороты большие) |
Тарификация фиксированная, можно оценить затраты сразу |
|
Доступные способы оплаты |
Преимущественно карты банков |
Карты, цифровые кошельки, СБП, QR-коды, системы рассрочки |
|
Фискализация чеков |
Обычно надо подключать отдельно |
Чаще интегрирована или доступна сразу |
|
Возвраты, в том числе частичные |
Возможны, в зависимости от условий банка |
Организованы удобно, управление — из личного кабинета |
|
Безопасность |
Основана на требованиях банка, согласовывается со стандартами |
PCI DSS и антифрод-система сервиса |
|
Интеграция с сайтом |
Часто нуждается в доработке, требует участия разработчиков |
Не занимает много времени (модули уже готовы к эксплуатации) |
Сравнение наглядно показывает плюсы агрегатора: он универсальный и гибкий, его можно запустить быстрее. Снижается порог входа для бизнеса, получается сразу перейти к приему платежей через интернет, без углубления в технические проблемы и согласования с банком. Поэтому агрегатор — подходящее решение для средних и малых предприятий, а также для стартапов, которым надо быстро выйти на рынок.
Банковский эквайринг — востребованный инструмент для крупного бизнеса. Это выбор предприятий, готовых к инвестициям в платежную инфраструктуру. В таком случае обеспечивается выгода за счет комиссии, но компания должна быть сильнее вовлечена в процесс.
Выбор для ИП с небольшим оборотом
Индивидуальному предпринимателю стоит исходить из того, чтобы отсутствовал обязательный минимум по обороту, чтобы комиссия оставалась понятной, а запуск не занимал много времени. Также в приоритетах — готовых ссылки для оплаты и решения для чеков. Сравнивания разные варианты, обращайте внимание не только на комиссионные ставки, но и на другие категории затрат: интеграция, касса, обслуживание, дополнительные услуги.
Решения для разных предприятий
Не бывает «стопроцентно верных» вариантов. Просто каждый из них подходит на определенной стадии развития бизнеса. Для небольших онлайн-магазинов и стартапов важно запустить оплату быстро. Здесь пригодится агрегатор: он помогает не тратить лишнее время, не вязнуть в волоките.
Когда предприятие растет, для него важны стабильная работа системы, разнообразие каналов, простая аналитика. Агрегатор все еще справляется со многими задачами на этом этапе. Можно объединить два решения в одну гибридную схему.
Крупный бизнес часто останавливается на банковском эквайринге. Он позволяет контролировать платежи напрямую и меньше тратить на комиссии. Но нужно собрать команду специалистов и иметь в распоряжении ресурсные запасы. Также придется прорабатывать с банком текущие вопросы.
Нишевые сервисы, платформы по продаже программного обеспечения (SaaS), а также предприятия, обслуживающие клиентов по подписке — все они нуждаются в API и автоматических списаниях. Интеграция оплаты с сайтом должна быть гибкой. Поэтому агрегаторы подходят для таких случаев больше.
Как сделать правильный выбор
Учитывайте не только комиссии. Другие критерии — доступность операций по СБП, простота интеграции, круглосуточная техподдержка, понятный SLA.
Возвраты, включая частичные, неизбежны. Так что уделите им внимание. Убедитесь в поддержке фискализации и в соответствии сервиса стандартам безопасности, в том числе PCI DSS.
Простота и прозрачность оплаты для клиента — залог высокой конверсии и доверительного отношения пользователей. Выбирайте решение, которое учитывает интересы и самого бизнеса, и его целевой аудитории.


